
ACTUALITATE
De ce tot mai mulți români aleg investiții diversificate și asigurarea de viață în locul depozitelor clasice?

Vizualizări 314
Pe măsură ce dobânzile la depozitele bancare se schimbă de la un an la altul, iar prețurile cresc mai repede decât economiile din cont, poți observa că tot mai mulți oameni din jur își pun problema: „Unde își țin banii ceilalți, de fapt?”. Discuțiile de la birou, din familie sau de pe rețelele sociale nu se mai opresc la „am un depozit la bancă”, ci ajung tot mai des la fonduri de investiții, ETF-uri, planuri pe termen lung și polițe de asigurare de viață cu componentă financiară.
În spatele acestei schimbări stau câteva motive foarte concrete: nevoia de protecție pentru cei dragi, dorința de a nu depinde doar de pensia de la stat, grija pentru pierderea puterii de cumpărare și, nu în ultimul rând, accesul mult mai ușor la informații și la produse financiare diverse.
Articolul de față te ajută să înțelegi de ce tot mai mulți români nu se mai opresc la depozitul clasic, care promite doar siguranță pe termen scurt, și cum ajung să combine investiții diversificate cu asigurări de viață pentru a-și construi un plan mai echilibrat.
1. Asigurare de viață cu componentă investițională: cum se îmbină protecția cu randamentul?
Asigurarea de viață cu componentă investițională combină două nevoi pe care probabil le simți deja: protecție pentru familie și dorința de a-ți crește banii pe termen lung. Practic, plătești o primă periodică, iar o parte merge către acoperirea de risc, iar cealaltă către investiții în fonduri alese în funcție de profilul tău.
Cum se împarte prima între protecție și investiții?
În momentul în care semnezi polița, primești un sumar clar al modului în care se împarte fiecare primă plătită. De regulă, vei vedea:
- O parte alocată costului de asigurare (protecție la deces, invaliditate, eventuale acoperiri suplimentare).
- O parte direcționată către fondurile de investiții, unde banii tăi pot crește sau scădea, în funcție de evoluția piețelor.
- Comisioane și taxe specifice (administrare poliță, administrare fonduri, costuri de alocare în primii ani).
De ce combinarea protecției cu investițiile poate avea sens pentru tine?
O asigurare de viață clasică îți oferă siguranță, dar nu creează neapărat un fond pentru viitor. Un fond de investiții, singur, îți poate crește capitalul, dar nu îți oferă protecție de risc. Printr-un produs mixt, așa cum este și asigurarea unit linked oferită de BCR Asigurăr dei Viață, parte a Vienna Insurance Group, reușești să:
- Asiguri un sprijin financiar pentru cei dragi, dacă ți se întâmplă ceva neașteptat.
- Constitui o rezervă pe termen lung, pe care o poți folosi pentru educația copiilor, un avans la locuință sau suplimentarea pensiei.
- Îți creezi disciplina de a economisi lunar, sub forma unei prime pe care o plătești recurent.
- Ai acces la potențial de randament superior unui depozit clasic, acceptând însă fluctuația valorii contului.
Profilul de risc și alegerea fondurilor
Înainte de a semna, completezi de obicei un chestionar de profil de risc. În funcție de rezultat, ți se propun fonduri mai prudente, echilibrate sau mai agresive. Diferențele dintre ele se văd în:
- Ponderea acțiuni vs. obligațiuni sau instrumente cu venit fix.
- Gradul de volatilitate al valorii unităților de fond.
- Orizontul recomandat de deținere (de exemplu, minim 10-15 ani pentru variantele axate pe acțiuni).
2. Psihologia schimbării: de la mentalitatea de economisire la cea de investiție
Schimbarea de la simpla economisire la investiții pornește mai puțin din cifre și mai mult din felul în care privești banii. Dacă vezi economiile ca pe un tezaur care trebuie păstrat cu orice preț, vei evita riscul și vei rămâne blocat în depozite cu dobândă modestă. Când începi însă să vezi banii ca pe un instrument care trebuie pus la treabă pentru viitorul tău, mentalitatea se schimbă: nu mai întrebi doar „cum păstrez ce am?”, ci „cum îmi pot crește resursele în timp?”.
Multe temeri vin din educația financiară primită în familie. Poate ai auzit des: „mai bine îi ții la bancă, la vedere, să știi de ei”. Modelul acesta protejează împotriva unor pierderi imediate, dar nu te ajută să ții pasul cu inflația sau cu costurile tot mai mari ale vieții.
Ca să treci într-o zonă de investiții, ai nevoie să accepți două idei: banii tăi pot fluctua pe termen scurt și nu există randament fără un grad de risc.
Frica de pierdere și cum o gestionezi
Mintea reacționează mult mai puternic la pierderi decât la câștiguri. Dacă pierzi 1.000 de lei, disconfortul psihic e mai mare decât bucuria unui câștig de 1.000 de lei. De aici vine blocajul clasic: „mai bine nu câștig nimic în plus, dar să nu pierd”. Ca să depășești frica, ai nevoie de:
- Informație minimală despre cum funcționează investițiile și riscul.
- Sume mici de început, astfel încât orice fluctuație să fie ușor de suportat.
- Un orizont de timp clar (10-20 de ani), nu doar câteva luni.
- Obiective precise: pensie, educația copiilor, avans la locuință.
De la „pun deoparte ce rămâne” la „plătesc întâi viitorul meu”
Mentalitatea de economisire clasică spune: cheltui, apoi, dacă mai rămâne ceva, pun deoparte. De obicei, rămâne foarte puțin sau nimic. Când începi să gândești ca un investitor, ordinea se inversează: tratezi contribuția lunară în fonduri sau în asigurare cu componentă investițională ca pe o „factură obligatorie”. Practic, îți plătești viitorul înainte să plătești restul.
- Setezi o sumă lunară fixă pentru investiții, debitată automat.
- Îți construiești bugetul în jurul acestei sume, nu invers.
- Crești gradual contribuția, când veniturile îți permit.
Obiceiul se consolidează în câteva luni. După ce te obișnuiești, nu mai simți banii ca „pierduți”, ci ca mutați într-un cont al tău, cu alt scop. Aici apare diferența fină de perspectivă: nu mai „sacrifici” consumul actual, ci investești în libertatea ta de peste ani.
3. Cum știi dacă ți se potrivește: criterii de evaluare și întrebări cheie pentru decizie
Înainte să alegi investiții diversificate și o asigurare de viață cu componentă investițională, merită să-ți clarifici câteva lucruri despre tine: ce îți dorești, cât de mult suporți fluctuațiile și cum arată bugetul lunar.
Criterii de evaluare înainte de a semna
Când discuți cu un consultant sau analizezi singur oferta, folosește câteva criterii clare:
- Stabilitatea veniturilor – ai un venit relativ predictibil sau treci des prin perioade de pauză, freelancing instabil, joburi sezoniere?
- Capacitatea de economisire – poți aloca lunar o sumă fără să-ți golești contul la fiecare salariu?
- Răbdarea față de fluctuații – tolerezi ideea că valoarea contului poate scădea temporar cu câteva procente?
- Responsabilități familiale – ai persoane care depind de venitul tău (copii, partener fără venit stabil, părinți)?
- Nivelul de cunoaștere financiară – înțelegi măcar la nivel de bază ce înseamnă acțiuni, obligațiuni, fonduri?
Dacă bifezi pozitiv majoritatea acestor puncte, ai deja un teren bun pentru a combina protecția cu investițiile. Dacă simți că multe dintre răspunsuri te duc spre incertitudine, primul pas ar putea fi să îți consolidezi situația (mai puține datorii, un fond de urgență) și abia apoi să treci la produse mai complexe.
Întrebări cheie pe care să le pui înainte de decizie
Un produs financiar înțeles pe jumătate devine foarte ușor o sursă de frustrare. Pentru a evita asta, pune întrebări punctuale:
- Care este suma minimă și maximă pe care o pot plăti lunar și ce se întâmplă dacă nu o mai pot respecta?
- Cât din prima plătită merge efectiv în investiții și cât acoperă costuri și comisioane?
- Ce riscuri acoperă partea de asigurare și în ce situații nu se plătește despăgubirea?
- În ce tipuri de fonduri se investesc banii și care este istoricul lor (fără promisiuni de câștig garantat)?
- După câți ani pot retrage bani fără penalizări mari și care sunt variantele dacă am nevoie de o sumă mai devreme?
- Ce opțiuni am să schimb fondurile, să cresc sau să reduc prima pe parcurs?
Prin urmare, alegerea între depozite clasice, investiții diversificate și asigurare de viață ține, în cele din urmă, de felul în care vrei să-ți protejezi banii și pe cei dragi, nu doar astăzi, ci și peste ani; dacă ai ajuns până aici, poate a venit momentul să-ți analizezi situația financiară, să stabilești ce obiective ai pe termen scurt și lung și să discuți cu un specialist care să te ajute să îmbini siguranța cu randamentul, astfel încât următorul pas pe care îl faci cu economiile tale să fie unul asumat și potrivit pentru tine.
Sursa foto: Kampus Production pe Pexels.com
ACTUALITATE
Tribunalul Gorj și-a deschis porțile pentru elevi și studenți. Tinerii au descoperit cum funcționează sistemul judiciar

Vizualizări 660
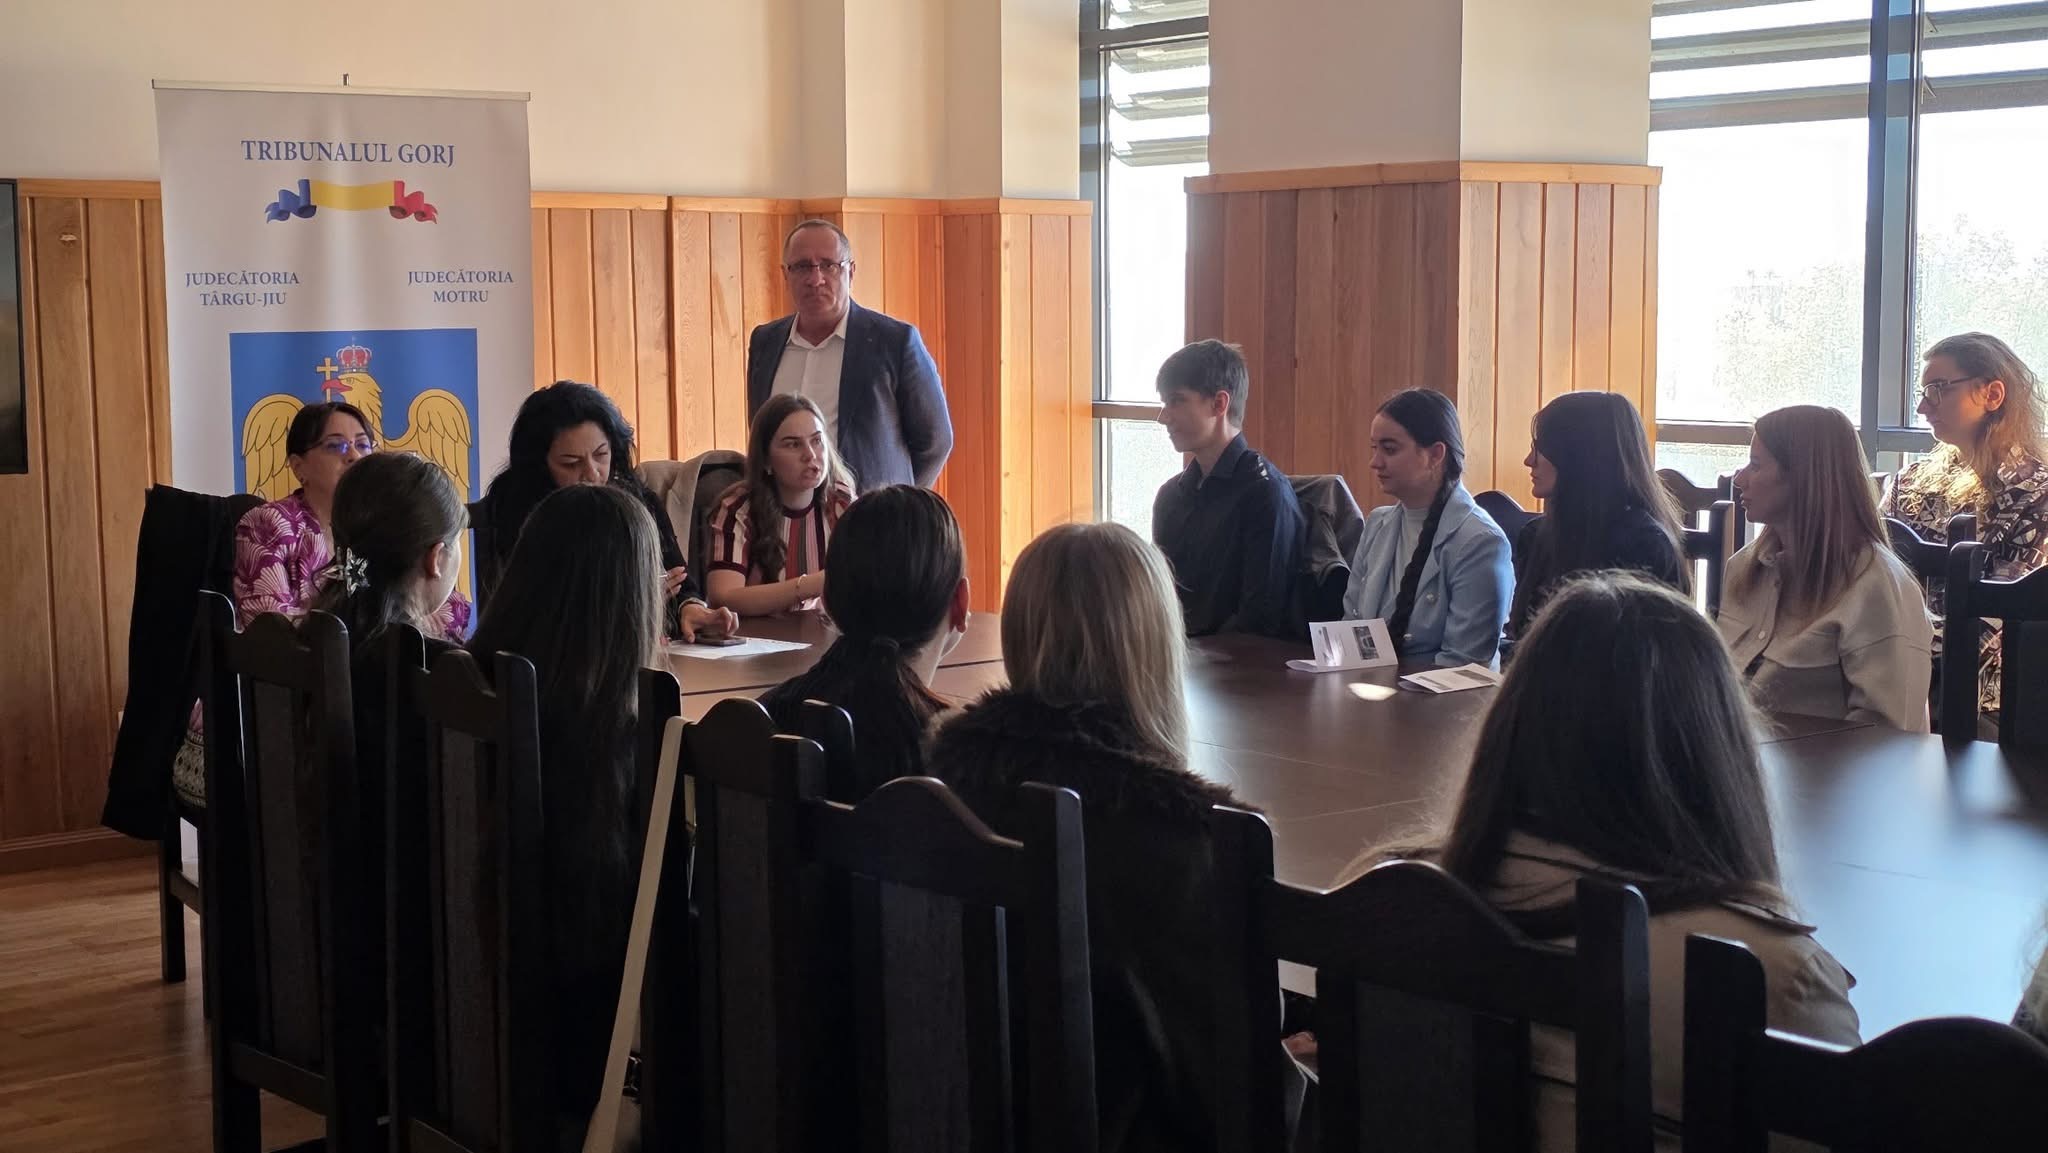
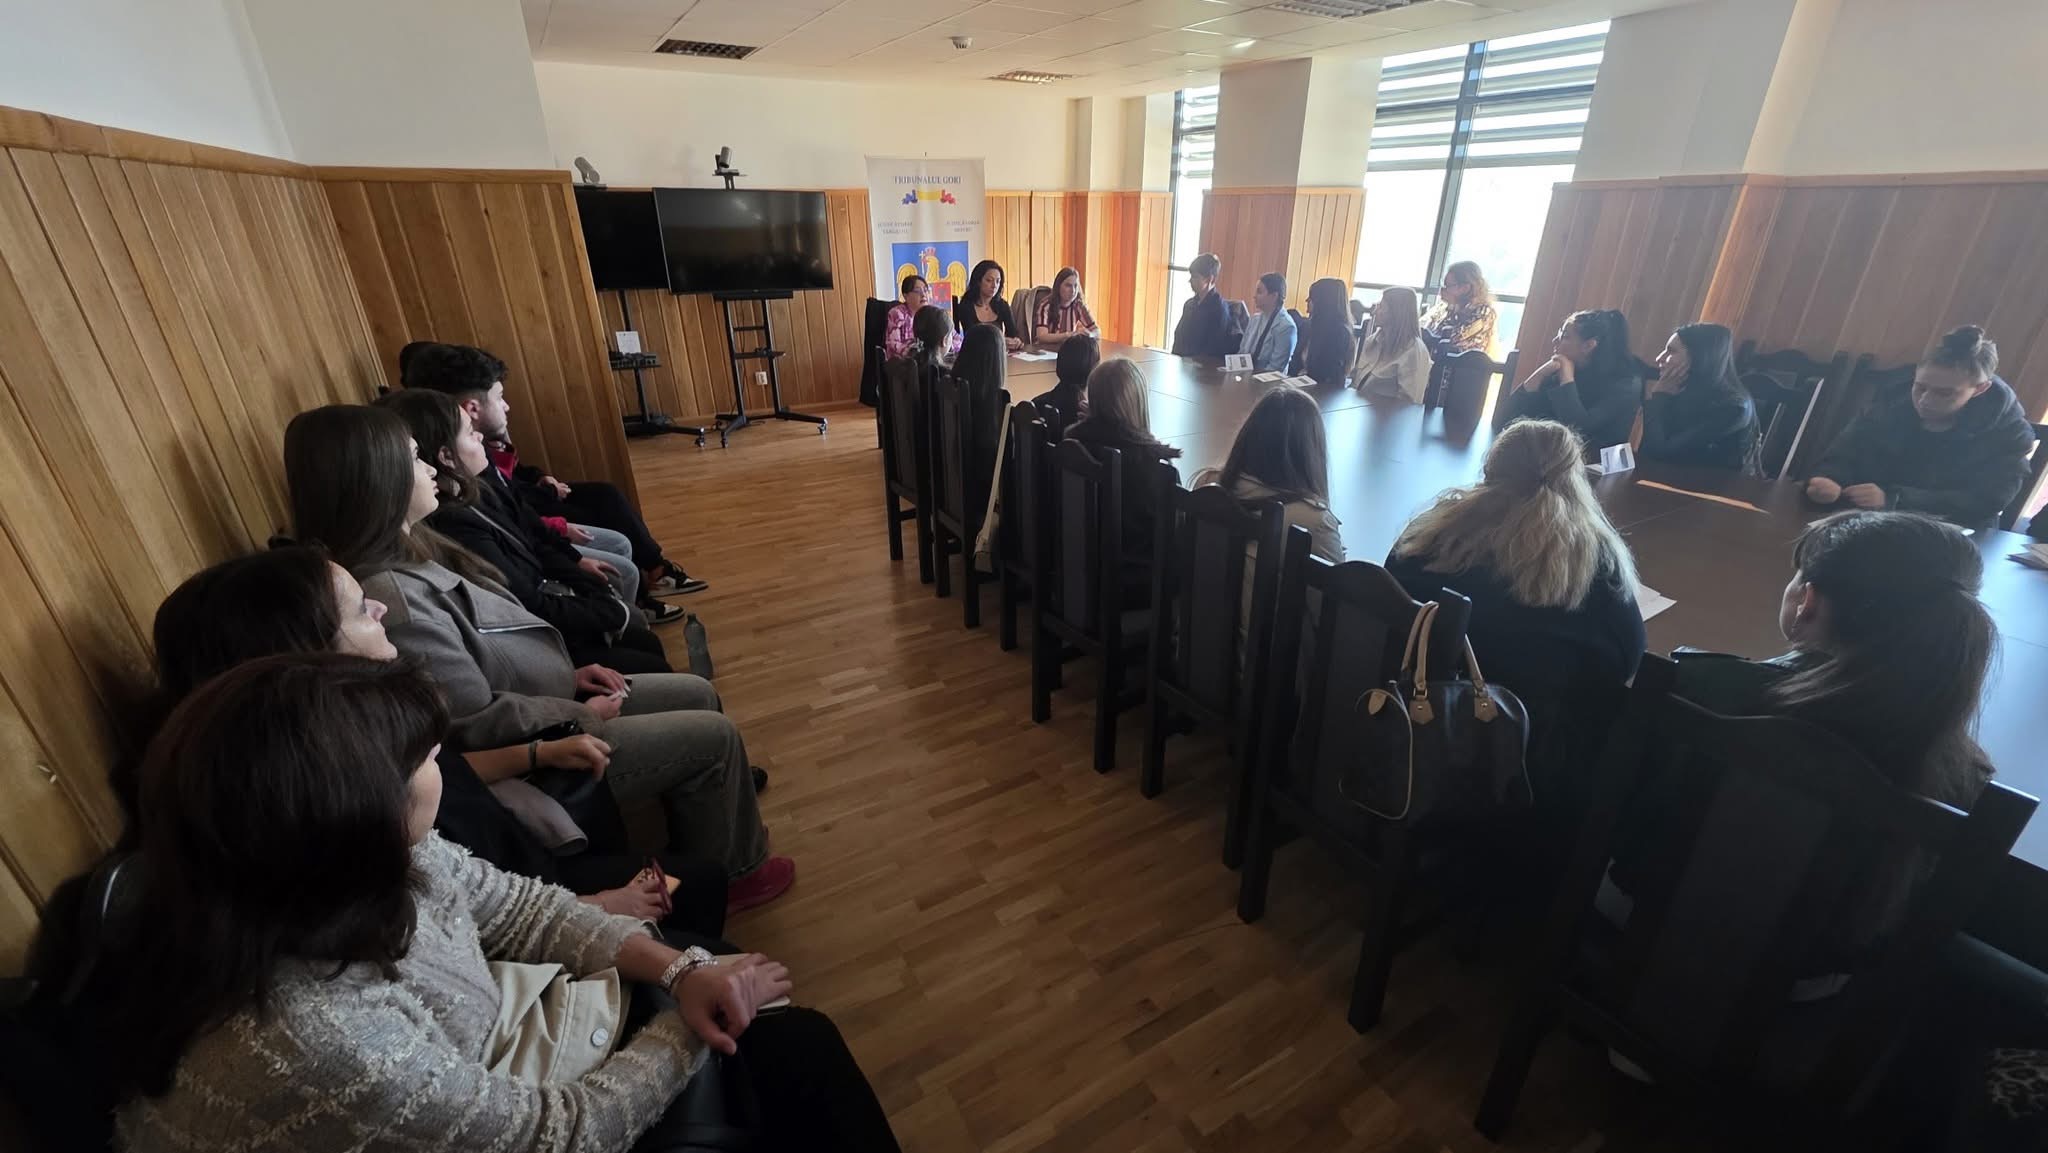
Tribunalul Gorj a organizat o zi a porților deschise, în cadrul căreia elevii și studenții din Târgu Jiu au avut ocazia să descopere cum se desfășoară activitatea unei instanțe și care este rolul celor implicați în actul de justiție.
La eveniment au participat studenți ai Universității „Constantin Brâncuși” din Târgu Jiu și ai Universității „Titu Maiorescu”, precum și elevi de la Colegiul Național „Tudor Vladimirescu” și Colegiul Economic „Virgil Madgearu”.
Tinerii au aflat informații despre organizarea sistemului judiciar din România, atribuțiile judecătorilor și rolul celorlalți profesioniști care contribuie la desfășurarea proceselor. De asemenea, aceștia au vizitat sălile de judecată, arhiva și registratura Tribunalului Gorj, unde au putut vedea cum sunt organizate dosarele și ce presupune activitatea zilnică a unei instanțe. Întâlnirea a fost și un prilej de dialog direct cu judecătorii, elevii și studenții adresând întrebări despre responsabilitățile profesiei, independența și imparțialitatea actului de justiție, dar și despre respectarea drepturilor persoanelor implicate în procese.
Vizualizări 477
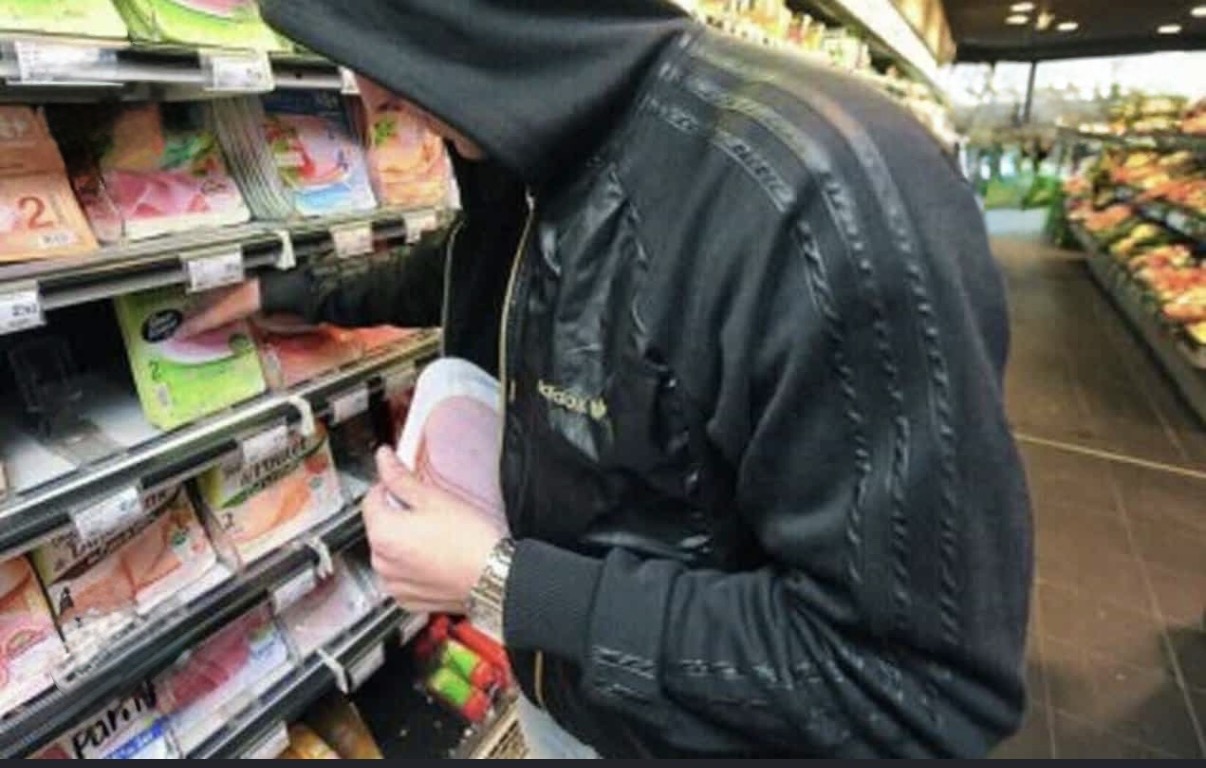
Un tânăr de 22 de ani, din Rovinari, a fost reținut pentru 24 de ore, fiind bănuit că ar fi furat în repetate rânduri din patru magazine din oraș. Prejudiciul total este estimat la 1.150 de lei.
Potrivit polițiștilor, faptele ar fi fost comise în perioada ianuarie 2024 – octombrie 2026, când tânărul ar fi sustras, în cinci rânduri, detergenți, dulciuri, produse de igienă personală și băuturi alcoolice.
În urma cercetărilor, polițiștii au reunit cinci dosare penale care vizau furturi din societăți comerciale. După administrarea probatoriului, tânărul a fost reținut pentru 24 de ore și dus în Centrul de Reținere și Arestare Preventivă al IPJ Gorj.
Cercetările continuă pentru săvârșirea infracțiunii de furt, sub supravegherea procurorilor.

Percheziții la casa vicepreședintei CJ Gorj! Soțul său, comisar OPC, e acuzat de înșelăciune!
Vizualizări 10.817 Polițiștii de la Investigarea Criminalității Economice au făcut joi, 22 octombrie 2026, patru percheziții, trei în Gorj și...

Profesoară din Gorj, de patru ani în căutarea unui post stabil. Acuzații la adresa Inspectoratului Școlar: „Mi s-a spus că nici cu nota 10 nu voi ocupa un post!”
Vizualizări 13.107 O profesoară de limba engleză și italiană din județul Gorj reclamă modul în care Inspectoratul Școlar Județean Gorj...

Lotul de la Gorj, scăpat de condamnări prin prescripție! Dosar de grup infracțional organizat, 55 de acte de înșelăciune în acuzații și 15 lingouri de aur sub sechestru
Vizualizări 13.708 Un dosar penal cu acuzații grave de criminalitate organizată și înșelăciune, în care au fost judecate șase persoane...

Dumitru Vasilescu și Dani Cotan, vizați de descinderile pentru evaziune fiscală din Gorj!
Vizualizări 10.697 Descinderi de amploare în această dimineață, 20 octombrie 2026, în județul Gorj! Doi artiști cunoscuți, Dumitru Vasilescu și...

Descinderi în Gorj! Flavi Tița și Loredana Șotea, pomeniți într-o presupusă anchetă de evaziune fiscală. BMW de peste 100.000 de euro, vilă cu palmieri și piscină, vacanțe de lux în Dubai
Vizualizări 19.164 Informații neconfirmate oficial privind posibile descinderi ale mascaților și procurorilor, în această dimineață, în județul Gorj, aduc în...